


O mercado global de celulose começa a atravessar uma nova etapa de reorganização da oferta após um período marcado por investimentos expressivos em expansão de capacidade. A avaliação é do Santander, que identifica um movimento de redução e adequação da produção, especialmente no segmento de fibra longa, ao mesmo tempo em que novos projetos devem ampliar a oferta de fibra curta nos próximos anos.
A análise consta de relatório distribuído a clientes em 14 de setembro e assinado pelos analistas Yuri Pereira, Manuel Lorente e Laura Zioli. O documento tem como título “A racionalização da oferta começou; mais cortes de capacidade podem vir”.
Segundo o banco, desde o início de 2026 foram anunciadas paradas e reduções que representam cerca de 6,4 milhões de toneladas anuais de capacidade, principalmente de fibra longa. Desse total, aproximadamente 2,4 milhões de toneladas já foram retiradas do mercado neste ano.
O movimento de adequação da capacidade vem sendo observado desde 2022. No período até 2026, cerca de 5,7 milhões de toneladas anuais foram fechadas de forma permanente ou paralisadas por tempo indeterminado em diferentes mercados.
AJUSTE CONCENTRADO NA FIBRA LONGA
Para o Santander, a atual movimentação ocorre de maneira mais intensa na celulose de fibra longa, ou softwood, produzida principalmente a partir de pinus e com forte participação de produtores do hemisfério Norte.
O segmento vem enfrentando preços mais moderados e estoques elevados. Já a fibra curta, ou hardwood, produzida principalmente a partir de eucalipto e na qual o Brasil possui uma posição relevante, apresenta uma dinâmica distinta, com a perspectiva de crescimento da oferta associada à entrada de novos projetos.
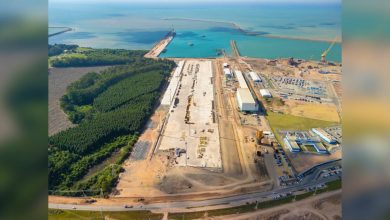
Entre os empreendimentos destacados pelo banco estão o OKI II, da APP/Sinar, na Indonésia, com produção prevista de 1,8 milhão de toneladas anuais a partir de 2028; o Projeto Sucuriú, da Arauco, em Inocência (MS), com investimento de US$ 4,6 bilhões e capacidade anunciada de 3,5 milhões de toneladas por ano a partir do quarto trimestre de 2027; e o Projeto Natureza, da CMPC, em Barra do Ribeiro (RS), com aporte de US$ 4,5 bilhões e produção prevista de 2,5 milhões de toneladas anuais a partir de 2029.
Também integra esse cenário o Projeto Cerrado, da Suzano, em operação desde 2024 e com possibilidade de alcançar 2,7 milhões de toneladas em 2027.
Na avaliação do Santander, a expansão prevista para a fibra curta coloca em evidência a necessidade de acompanhar a evolução da demanda global nos próximos anos, especialmente diante da entrada de novas capacidades produtivas.

ESTOQUES E PREÇOS REFLETEM A NOVA DINÂMICA
O relatório também analisa a diferença de preços entre fibra longa e fibra curta. Em 2026, o diferencial chegou a aproximadamente US$ 77 por tonelada, abaixo da média histórica de cerca de US$ 145 por tonelada.
Nos portos chineses de Qingdao e Changshu, importantes referências para o acompanhamento dos estoques internacionais, os volumes passaram de aproximadamente 1,95 milhão de toneladas em setembro de 2025 para 2,46 milhões de toneladas em agosto de 2026.
A maior parte dos estoques é composta por fibra longa. Em Changshu, a participação de softwood passou de 37% para uma faixa entre 70% e 73%, reforçando a diferença de comportamento entre os dois segmentos.
COMPETITIVIDADE BRASILEIRA GANHA DESTAQUE
Nesse contexto de reorganização do mercado, o Santander chama atenção para a competitividade da indústria brasileira de fibra curta. A estrutura de custos do país e a disponibilidade de madeira de eucalipto contribuem para posicionar as empresas nacionais de forma competitiva no mercado internacional.
A Suzano é destacada no relatório, com preço-alvo de R$ 75 por ação, ante cerca de R$ 47 no momento da elaboração da análise. O banco também ressalta a escala da companhia, que, considerando sua participação de 50% na Veracel, representa cerca de 16% do mercado global de celulose e 29% do mercado de fibra curta.
Entre os fatores que podem influenciar o desempenho da companhia, o Santander cita a expansão em negócios fora do foco principal, a evolução da demanda mundial por celulose, o crescimento da oferta, os custos de produção e a valorização do real.
A Klabin, que atua nos mercados de fibra longa e curta e possui forte presença em embalagens de papel, também aparece na análise, com preço-alvo de R$ 29 por ação, ante aproximadamente R$ 19 no momento do relatório.
REDUÇÃO DE CAPACIDADE FAVORECE REEQUILÍBRIO
O Santander avalia que os cortes de capacidade já anunciados contribuem para o processo de reequilíbrio do mercado de fibra longa. Segundo o banco, seriam necessários cerca de 1,2 milhão de toneladas anuais em reduções para levar a taxa de utilização do setor a aproximadamente 90%.
Os fechamentos anunciados para 2026 somam cerca de 1,45 milhão de toneladas anuais, volume superior à redução estimada como necessária para alcançar esse nível de utilização.
A análise indica, assim, uma transformação na dinâmica do setor: depois de um período de forte expansão da capacidade, produtores passam a ajustar suas operações às condições de mercado. Para o Brasil, a evolução merece atenção especialmente pela combinação entre novos projetos de fibra curta e a competitividade da produção baseada em eucalipto.